
2014年小麦市场行情总结及2015年展望
2014年国内小麦市场整体供需较为宽松,阶段性特征明显,国家政策麦投放及其成交情况对麦价的整体走势影响较大。面粉市场持续表现疲软,制粉企业利润空间不断受到挤压。强麦期货价格今年整体呈现弱势下行的走势。国际小麦市场在供给维持充足的压制下,价格整体震荡下跌。
一、小麦市场
(一)生产情况
2014年全国冬小麦产量11989.9万吨,比2013年增产404.5万吨,增长3.5%。
农业部农情调度显示,预计今年国内冬小麦播种面积略有增加。其中,河南小麦播种面积8100万亩左右,江苏3600万亩左右;安徽小麦播种面积3665万亩,比上年增加13万亩;河北省播种冬小麦3450.5万亩,比上年减少54.6万亩;山东小麦播种面积5680万亩,比上年增加近70万亩。据了解,目前主产区大部分地区小麦一、二类苗均高于上年同期,新小麦长势良好。虽然近期华北黄淮地区气温偏高、降水偏少,但大部农田土壤墒情尚可,对过冬期的小麦影响不大。可以预计,近期的气候暂难成为市场炒作的条件。
(二)供求平衡分析
综合国家惠农政策扶持、耕地和水资源制约等因素,2014/15年度全国小麦播种面积与上年基本持平,预计约3.6亿亩。从实际收获情况看,夏收小麦产量、质量均较上年提高,预计2014年全国小麦产量约2300亿斤,较上年增9.63%,属于恢复性增产;其中冬小麦产量约2185亿斤,较上年增10.13%(据国家统计局数据,2014年全国冬小麦总产约2397.9亿斤,比上年增产80.8亿斤,增长3.5%)。
受宏观经济形势、玉米与小麦比价变化等影响,预计2014/15年度国内小麦消费量将保持基本稳定。其中,口粮需求随人口增加继续呈刚性增长态势,但增速放缓;由于玉米价格表现强势,加之优质玉米供应紧张,新小麦质价优势显现,部分饲料企业采购积极,饲用小麦需求有所抬升,但长期看,受养殖业仍不景气、玉米库存水平较高及新玉米减产预期下降等影响,预计年度内小麦饲用消费增幅将有限。整体看,预计2014/15年度国内小麦消费量约2327亿斤,比上年度增加52亿斤,增幅2.29%。
从进出口看,据美国农业部9月份供需报告预计,2014/15年度全球小麦产量达到创记录的7.20亿吨,比上年度增加590万吨;消费量7.1亿吨,比上年增681万吨;期末库存1.96亿吨,比上年度增994万吨,库存水平继续回升。在全球供需宽松,国内有最低收购价托底的背景下,预计后期国内外小麦价格倒挂仍将持续,进口小麦仍具有性价比的优势,但受配额限制,商业进口数量有限,预计2014/15年度我国小麦进口量约70亿斤,比上年度减63亿斤。
综合预计,2014/15年度全国小麦供给约2370亿斤,需求约2335亿斤,年度结余约35亿斤,国内小麦供需较上年度有所改善。
最新图文资讯

2014年7月财政收入12662亿元 同比增长6.9%

唐风古韵富介酒诗词楹联集锦赏析
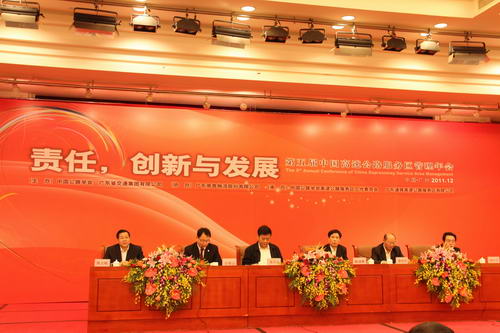
第五届中国高速公路服务区管理年会在广东召开

扶贫协作丨四川省这个“重量级”会议 再次考察沃克斯迅达广安工厂
- 1蓝点触控六维力传感器获第八届金辑奖“最佳技术实践奖” 航天级力控技术赋能汽车智造产业升级
- 2义博会今日圆满落幕!明年见!
- 3卡萨帝空调发布“无界风”全空间空气方案
- 4多艘国际邮轮到访 外籍旅客享受免签政策便捷入境开启美妙中国之旅
- 5前三季度我国消费市场继续扩容 消费潜力进一步释放
- 6把看得见的风口,做成卖得掉的生意 Bakery China 2026秋季焙烤展"新鲜零食"生态全景落地,六维矩阵引领行
- 7白银下跌或提前反映全球经济放缓风险
- 8秋日漫游神器|爱玛Q5赫本联名版颜值实力双在线
- 9高校电竞的"专业配置":高校电竞赛深度体验
- 10巅峰对决,冠军诞生!2026“爱真杯”第二届Bakery China烘焙主理人创业大赛燃情收官!
